(Beritadaerah-Kolom) Indonesia sesungguhnya tidak kekurangan sumber pertumbuhan ekonomi. Dari perkebunan di Sumatera, perikanan di pesisir Jawa, pertanian di Sulawesi, hingga potensi pariwisata dan industri kreatif di kawasan timur, setiap wilayah memiliki keunggulan yang dapat dikembangkan menjadi kekuatan ekonomi. Namun, kekayaan tersebut belum sepenuhnya berubah menjadi kesejahteraan masyarakat. Banyak komoditas daerah masih dijual dalam bentuk mentah, usaha kecil sulit memperbesar kapasitas produksi, dan potensi investasi belum berkembang karena keterbatasan pembiayaan serta belum terbangunnya ekosistem usaha yang saling terhubung.
Persoalan ini memperlihatkan sebuah paradoks dalam pembangunan ekonomi Indonesia. Di satu sisi, daerah memiliki sumber daya dan peluang pasar yang besar. Di sisi lain, pelaku ekonomi lokal sering menghadapi kesulitan memperoleh modal, teknologi, fasilitas pengolahan, akses distribusi, dan pendampingan usaha. Akibatnya, nilai tambah ekonomi tidak seluruhnya dinikmati oleh masyarakat di daerah penghasil. Komoditas dapat tumbuh dan diperdagangkan, tetapi industri pengolahan, pembiayaan, dan jaringan pemasaran yang menghasilkan keuntungan lebih besar justru berkembang di tempat lain.
Karena itu, pembangunan ekonomi daerah membutuhkan pendekatan yang lebih menyeluruh. Pembiayaan tidak cukup dipahami sebagai pemberian pinjaman kepada pelaku usaha, tetapi harus menjadi instrumen untuk membangun hubungan antara produksi, pengolahan, distribusi, perdagangan, dan investasi. Dalam kerangka tersebut, Otoritas Jasa Keuangan (OJK) memiliki peran strategis untuk mendorong industri jasa keuangan agar semakin terhubung dengan kebutuhan ekonomi daerah. Tujuannya bukan hanya memperluas akses keuangan, melainkan menciptakan sistem pembiayaan yang mampu menggerakkan potensi lokal menjadi kegiatan ekonomi produktif dan berkelanjutan.
Kesenjangan Pembiayaan Menjadi Tantangan Pertumbuhan Daerah
Salah satu persoalan yang perlu mendapatkan perhatian adalah belum meratanya penyaluran pembiayaan kepada berbagai lapisan kegiatan ekonomi. Pertumbuhan kredit perbankan secara agregat tidak selalu mencerminkan bahwa seluruh sektor telah memperoleh akses modal yang memadai. Perusahaan besar yang memiliki aset, laporan keuangan, dan rekam jejak usaha relatif lebih mudah memenuhi persyaratan pembiayaan. Sebaliknya, UMKM yang menjadi bagian penting dari aktivitas ekonomi masyarakat sering menghadapi keterbatasan administrasi, agunan, informasi usaha, dan kemampuan memenuhi persyaratan perbankan.
Gambaran mengenai kesenjangan tersebut terlihat dalam analisis ekonomi yang diterbitkan beritadaerah.co.id pada September 2026. Hingga Juni 2026, kredit perbankan disebut tumbuh 12,67 persen menjadi Rp9.081 triliun, sementara simpanan meningkat 10,21 persen menjadi Rp10.282 triliun. Namun, pertumbuhan kredit korporasi mencapai 20,45 persen, sedangkan kredit UMKM hanya sekitar 1,5 persen. Perbedaan tersebut memberikan sinyal bahwa ketersediaan likuiditas dalam sistem perbankan belum otomatis menghasilkan distribusi pembiayaan yang seimbang bagi seluruh pelaku ekonomi.
Persoalan ini memiliki konsekuensi langsung terhadap kemampuan daerah mengembangkan kegiatan produktif. Ketika usaha kecil kesulitan memperoleh modal, kapasitas produksi sulit ditingkatkan, kesempatan kerja baru terbatas, dan peluang masuk ke rantai pasok industri yang lebih besar menjadi semakin kecil. Padahal, UMKM bukan hanya kelompok usaha yang membutuhkan bantuan, tetapi merupakan bagian dari fondasi ekonomi lokal. Mereka terlibat dalam perdagangan, pengolahan hasil pertanian, industri makanan, jasa pariwisata, transportasi, hingga berbagai kegiatan ekonomi yang menyerap tenaga kerja masyarakat.
Kesenjangan pembiayaan juga menunjukkan bahwa pendekatan perbankan perlu semakin memperhatikan karakteristik sektor usaha. Kebutuhan modal petani berbeda dengan nelayan, pengusaha pengolahan hasil laut, atau pelaku industri kreatif. Pembiayaan pertanian harus mempertimbangkan musim tanam dan panen, sedangkan usaha perikanan membutuhkan dukungan modal yang terhubung dengan siklus produksi, penyimpanan, dan pemasaran. Apabila skema pembiayaan tidak sesuai dengan karakteristik usaha, akses modal justru berpotensi menjadi beban bagi pelaku ekonomi yang sedang berupaya berkembang.
OJK Membangun Ekosistem Pembiayaan Daerah
OJK berupaya memperkuat keterhubungan antara sektor jasa keuangan dan potensi ekonomi daerah melalui Program Pengembangan Ekonomi Daerah (PED). Program ini diarahkan untuk membangun ekosistem pembiayaan yang terintegrasi bagi keunggulan daerah melalui sinergi dengan pemerintah dan mitra strategis. Pendekatannya penting karena pengembangan komoditas unggulan tidak dapat hanya mengandalkan satu jenis lembaga keuangan atau satu skema pembiayaan. Setiap sektor membutuhkan dukungan yang berbeda sesuai dengan tahapan kegiatan ekonominya.
Dalam perkembangan hingga Juli 2026, OJK telah mendukung pembentukan ekosistem pengembangan 12 keunggulan daerah di sektor pertanian dan satu keunggulan di sektor ekonomi kreatif yang tersebar di 41 kabupaten/kota. Pemanfaatan berbagai produk dan layanan lembaga jasa keuangan dalam program tersebut telah menjangkau 5.680 orang. Instrumen yang terlibat mencakup perbankan, PNM, securities crowdfunding, perasuransian, dana pensiun, hingga pemanfaatan innovative credit scoring. Cakupan ini memperlihatkan bahwa pembiayaan daerah mulai diarahkan melalui berbagai instrumen, bukan semata-mata mengandalkan kredit bank.
Pendekatan tersebut memiliki arti penting bagi daerah yang mempunyai komoditas unggulan, tetapi belum memiliki ekosistem usaha yang lengkap. Petani, misalnya, tidak hanya membutuhkan pinjaman untuk membeli benih dan pupuk. Mereka juga membutuhkan akses terhadap teknologi produksi, asuransi untuk mengurangi risiko, fasilitas pengolahan, jaringan distribusi, serta kepastian pasar. Dengan menghubungkan berbagai layanan keuangan dan mitra usaha, pembiayaan dapat berfungsi sebagai bagian dari sistem yang memperkuat keseluruhan rantai nilai.
Peran OJK juga diperkuat melalui Tim Percepatan Akses Keuangan Daerah (TPAKD). Forum koordinasi ini mempertemukan pemerintah daerah, lembaga jasa keuangan, regulator, dan berbagai pemangku kepentingan untuk mempercepat akses keuangan sesuai kebutuhan wilayah. Hingga akhir 2024, TPAKD telah terbentuk di 38 provinsi dan 514 kabupaten/kota. Jangkauan tersebut memberikan fondasi kelembagaan yang luas untuk menghubungkan kebijakan nasional dengan kebutuhan ekonomi masyarakat di tingkat lokal.
Tantangan berikutnya adalah memastikan bahwa keberadaan TPAKD menghasilkan program yang benar-benar sesuai dengan karakter ekonomi masing-masing daerah. Kabupaten yang mengandalkan pertanian membutuhkan pembiayaan untuk produksi dan pengolahan hasil panen. Daerah pesisir memerlukan dukungan bagi nelayan, pembudidaya ikan, serta industri pengolahan hasil laut. Sementara itu, wilayah pariwisata membutuhkan pembiayaan untuk penginapan, transportasi, kuliner, dan usaha kreatif. Dengan pemetaan potensi yang lebih spesifik, lembaga keuangan dapat menyalurkan pembiayaan berdasarkan kebutuhan ekonomi yang nyata.
Dari Tambak hingga Pasar Ekspor, Potensi Daerah Membutuhkan Rantai Pembiayaan
Contoh konkret pentingnya pembangunan ekosistem ekonomi dapat dilihat dari pengembangan udang vaname di Banyuwangi. Komoditas ini memperlihatkan bagaimana sebuah potensi daerah dapat melibatkan banyak kegiatan ekonomi, mulai dari budidaya di tambak hingga pengolahan dan pemasaran ke pasar internasional. beritadaerah.co.id pada September 2026 melaporkan bahwa Banyuwangi memiliki enam perusahaan eksportir sekaligus fasilitas cold storage yang menangani komoditas udang. Pasarnya mencakup Amerika Serikat, Jepang, China, dan sejumlah negara Eropa.
Angka tersebut menunjukkan bahwa nilai ekonomi udang tidak berhenti pada hasil produksi tambak. Di belakangnya terdapat kebutuhan benih, pakan, peralatan budidaya, tenaga kerja, pengolahan, penyimpanan dingin, transportasi, perdagangan, dan kegiatan ekspor. Setiap tahapan membuka peluang bagi pelaku usaha yang berbeda. Jika rantai kegiatan ini terhubung dengan pembiayaan yang tepat, manfaat ekonomi dapat menyebar lebih luas kepada petambak, pekerja, pemasok, pengusaha pengolahan, hingga masyarakat yang terlibat dalam distribusi.
Namun, masing-masing pelaku dalam rantai tersebut menghadapi kebutuhan modal dan risiko yang berbeda. Petambak membutuhkan modal kerja untuk siklus budidaya, sedangkan perusahaan pengolahan memerlukan investasi untuk fasilitas produksi dan penyimpanan. Perusahaan transportasi membutuhkan dukungan pembiayaan untuk menjaga kapasitas distribusi, sementara eksportir memerlukan modal kerja dan pengelolaan risiko perdagangan. Karena itu, pengembangan komoditas unggulan tidak cukup hanya dengan memberikan kredit kepada produsen utama. Seluruh mata rantai usaha perlu memperoleh dukungan agar kegiatan ekonomi dapat berjalan secara berkelanjutan.
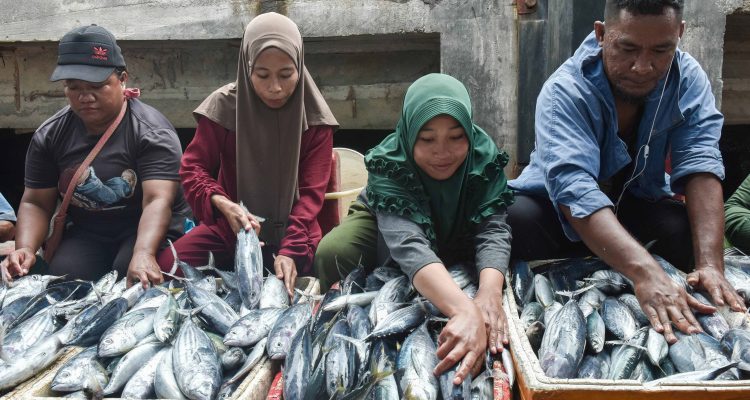
Perspektif serupa terlihat pada sektor perikanan Jawa Tengah. Produksi perikanan tangkap dan budidaya di provinsi tersebut mencapai sekitar 975.792 ton pada 2025, terdiri atas 436.592 ton perikanan tangkap dan 539.200 ton perikanan budidaya. Besarnya produksi menunjukkan kapasitas sumber daya ekonomi yang signifikan. Akan tetapi, produksi yang tinggi tidak otomatis menjamin peningkatan nilai tambah apabila tidak disertai penguatan pengolahan, konsumsi, distribusi, dan pengembangan pasar.
Di sinilah pembiayaan dapat memainkan peran yang lebih luas daripada sekadar modal produksi. Investasi pada fasilitas penyimpanan, pengolahan, pengemasan, dan distribusi dapat memperpanjang rantai nilai produk perikanan. Pelaku usaha kecil juga dapat memperoleh peluang untuk masuk ke dalam jaringan pemasok industri yang lebih besar. Dengan demikian, potensi perikanan tidak hanya diukur berdasarkan tonase hasil tangkapan atau budidaya, tetapi juga dari kemampuan daerah mengembangkan industri turunan dan meningkatkan pendapatan masyarakat.
Dua contoh tersebut memperlihatkan bahwa setiap komoditas unggulan membutuhkan desain pembiayaan yang berbeda. Tidak ada satu skema yang dapat diterapkan secara seragam untuk seluruh daerah. Pemerintah daerah perlu mengidentifikasi potensi dan hambatan usaha, sedangkan industri jasa keuangan harus memahami kebutuhan modal serta risiko pada setiap tahapan produksi. Sinergi inilah yang dapat mengubah potensi komoditas menjadi ekosistem ekonomi yang menghasilkan nilai tambah lebih besar.
BPD Menjadi Kekuatan Pembiayaan Ekonomi Lokal
Dalam pembangunan ekonomi daerah, Bank Pembangunan Daerah (BPD) memiliki posisi yang strategis. Kedekatannya dengan pemerintah daerah dan masyarakat memberikan peluang untuk memahami karakteristik ekonomi setempat. BPD dapat menjadi penghubung antara kebutuhan pembiayaan sektor produktif dengan kemampuan lembaga keuangan menyediakan dana. Perannya mencakup pembiayaan UMKM, pertanian, pangan, perumahan, kesehatan, pendidikan, transportasi, hingga infrastruktur.
Besarnya kapasitas BPD terlihat dari data yang diangkat beritadaerah.co.id pada Agustus 2026. Hingga Juni 2026, total aset 27 BPD tercatat sekitar Rp1.043 triliun, dengan penyaluran kredit sekitar Rp673 triliun dan dana pihak ketiga mencapai Rp770 triliun. Skala tersebut menunjukkan bahwa BPD memiliki kapasitas yang cukup besar untuk berkontribusi terhadap pembiayaan ekonomi daerah. Namun, besarnya aset dan dana yang dihimpun perlu diikuti dengan kemampuan menyalurkan pembiayaan secara produktif dan berkelanjutan.
Tantangan BPD adalah menjaga keseimbangan antara fungsi intermediasi dan kualitas pengelolaan risiko. Pembiayaan kepada sektor produktif, khususnya UMKM dan usaha berbasis komoditas lokal, sering membutuhkan pemahaman yang lebih mendalam terhadap karakter bisnis. Bank tidak cukup hanya mengandalkan laporan keuangan formal, tetapi perlu memahami pola pendapatan, siklus produksi, hubungan dengan pembeli, serta prospek pasar. Informasi yang lebih lengkap akan membantu lembaga keuangan menilai kelayakan usaha secara lebih proporsional.
OJK mendorong penguatan kapasitas dan daya saing BPD, antara lain melalui pengembangan Kelompok Usaha Bank (KUB). Kerja sama tersebut dapat memperkuat permodalan, teknologi, efisiensi operasional, dan kemampuan pengelolaan risiko. Jika kapasitas kelembagaan meningkat, BPD memiliki peluang lebih besar untuk memperluas pembiayaan kepada sektor-sektor yang menjadi kekuatan ekonomi wilayahnya. Dengan demikian, penguatan BPD bukan hanya agenda industri perbankan, melainkan bagian dari strategi memperkuat sumber pembiayaan pembangunan daerah.
Regulasi dan Digitalisasi Membuka Akses yang Lebih Luas
Penguatan ekosistem pembiayaan juga membutuhkan landasan regulasi yang mendorong lembaga keuangan lebih responsif terhadap kebutuhan UMKM. Melalui Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah, OJK mengatur kewajiban bank dan lembaga keuangan nonbank untuk memberikan kemudahan akses pembiayaan UMKM. Prinsip yang ditekankan mencakup kemudahan, ketepatan, kecepatan, biaya yang wajar, dan inklusivitas.
Regulasi tersebut juga mendorong penyusunan skema pembiayaan yang disesuaikan dengan karakteristik bisnis dan siklus usaha UMKM. Hal ini penting karena usaha kecil tidak selalu memiliki pola pendapatan yang sama dengan perusahaan besar. Pelaku pertanian, misalnya, memperoleh pendapatan mengikuti masa panen, sedangkan usaha perdagangan memiliki perputaran modal yang lebih cepat. Penyesuaian skema pembiayaan dapat membantu mengurangi ketidaksesuaian antara kewajiban pembayaran dan kemampuan usaha menghasilkan pendapatan.
Di samping regulasi, transformasi digital membuka peluang untuk memperluas penilaian kelayakan pembiayaan. Banyak pelaku UMKM memiliki aktivitas ekonomi yang berjalan, tetapi belum mempunyai riwayat kredit formal atau laporan keuangan yang lengkap. Pencatatan transaksi digital, pembayaran, dan aktivitas penjualan dapat membantu memberikan gambaran yang lebih baik mengenai kondisi usaha. Pemanfaatan innovative credit scoring juga berpotensi memperluas informasi dalam proses penilaian calon penerima pembiayaan.
Meskipun demikian, digitalisasi tidak boleh hanya dipandang sebagai cara mempercepat penyaluran dana. Kualitas data, keamanan transaksi, perlindungan informasi pribadi, dan kemampuan masyarakat memahami risiko layanan keuangan tetap menjadi perhatian. Akses yang semakin luas harus disertai edukasi dan pelindungan konsumen agar masyarakat tidak terjebak dalam pembiayaan yang tidak sesuai dengan kemampuan membayar. Inklusi keuangan yang sehat bukan hanya membuat masyarakat memiliki akses terhadap layanan, tetapi juga memastikan mereka mampu menggunakan layanan tersebut secara bertanggung jawab.
Selain kredit perbankan, pendalaman pasar keuangan juga dapat membuka sumber pembiayaan alternatif. Securities crowdfunding, pembiayaan melalui lembaga nonbank, serta instrumen pasar modal dapat menjadi pilihan bagi usaha yang memenuhi persyaratan dan memiliki prospek bisnis. Untuk kebutuhan pembangunan daerah, obligasi daerah dan sukuk daerah juga dapat menjadi instrumen yang memperluas sumber pendanaan proyek publik sesuai ketentuan yang berlaku. Diversifikasi ini penting agar pembangunan tidak hanya bergantung pada satu sumber pembiayaan.
Mengukur Keberhasilan dari Nilai Tambah Ekonomi
Keberhasilan pengembangan ekonomi daerah pada akhirnya tidak cukup diukur dari besarnya kredit yang disalurkan, jumlah program yang diluncurkan, atau banyaknya lembaga yang terlibat. Ukuran yang lebih penting adalah perubahan yang dihasilkan oleh pembiayaan tersebut terhadap kegiatan ekonomi masyarakat. Apakah kapasitas produksi meningkat? Apakah pelaku usaha mampu memperluas pasar? Apakah investasi baru tercipta? Apakah lapangan kerja bertambah? Dan apakah pendapatan masyarakat di daerah penghasil ikut meningkat?
Pertanyaan-pertanyaan tersebut perlu menjadi bagian dari evaluasi program pengembangan ekonomi daerah. Pembiayaan yang berhasil seharusnya menghasilkan kegiatan ekonomi yang lebih produktif, bukan sekadar memperbesar kewajiban keuangan pelaku usaha. Karena itu, pendampingan, kemitraan, akses pasar, dan peningkatan kapasitas manajemen perlu berjalan bersama penyaluran modal. Lembaga keuangan juga harus memastikan bahwa perluasan akses tetap memperhatikan prinsip kehati-hatian dan kualitas pembiayaan.
OJK memiliki peran penting untuk menjaga keseimbangan tersebut melalui pengaturan, pengawasan, penguatan industri jasa keuangan, serta perlindungan konsumen. Program PED dan TPAKD dapat menjadi jembatan koordinasi, sementara bank, lembaga keuangan nonbank, pemerintah daerah, dan mitra strategis berperan membangun ekosistem yang sesuai dengan karakteristik wilayah. Keberhasilan kolaborasi tersebut akan terlihat ketika masyarakat tidak lagi hanya menjadi penerima layanan keuangan, tetapi menjadi pelaku utama dalam kegiatan ekonomi yang semakin produktif.
Indonesia membutuhkan lebih banyak pusat pertumbuhan ekonomi di luar kawasan yang selama ini menjadi konsentrasi investasi dan industri. Daerah penghasil pertanian, perikanan, perkebunan, pariwisata, dan produk kreatif harus memiliki kesempatan untuk mengembangkan industri pengolahan, memperluas jaringan pemasaran, serta menarik investasi yang menciptakan nilai tambah. Untuk mencapainya, pembiayaan perlu hadir sebagai bagian dari ekosistem pembangunan, bukan sekadar transaksi antara bank dan nasabah.
Kekuatan ekonomi nasional tidak hanya ditentukan oleh besarnya aktivitas ekonomi di kota-kota utama, tetapi juga oleh kemampuan setiap daerah mengembangkan keunggulannya sendiri. Ketika petani mampu meningkatkan nilai jual hasil panen, petambak terhubung dengan industri pengolahan, nelayan memperoleh akses pasar yang lebih baik, dan UMKM dapat berkembang menjadi pemasok industri, pembiayaan telah menjalankan fungsi yang lebih besar daripada sekadar menyediakan modal. Di sinilah penguatan sektor jasa keuangan menjadi bagian penting dari pembangunan ekonomi yang inklusif. OJK, melalui penguatan pembiayaan dan pembangunan ekosistem potensi daerah, memiliki ruang strategis untuk membantu memastikan bahwa kekayaan ekonomi Indonesia tidak berhenti sebagai potensi, tetapi tumbuh menjadi sumber kesejahteraan masyarakat.